Apa Itu Keyman Insurance atau Keyman Takaful?
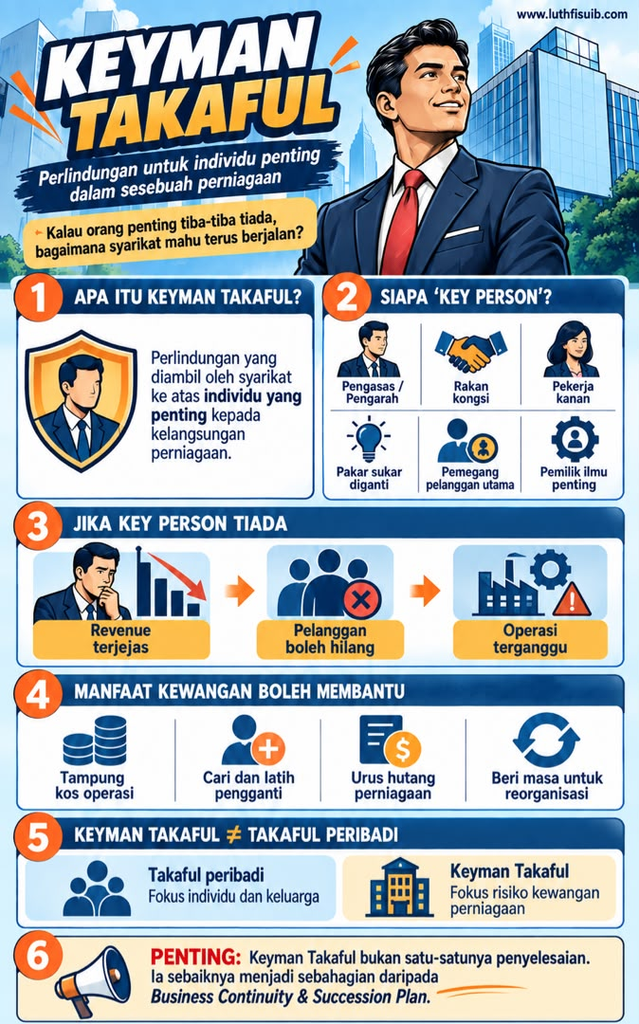
Kalau sebut Keyman Insurance atau Keyman Takaful, mungkin ramai yang tak pernah dengar.
Kita biasa dengar Medical Card, Life Insurance, Takaful Hibah ataupun perlindungan untuk keluarga. Tapi sebenarnya sesebuah syarikat juga boleh mempunyai risiko apabila terlalu bergantung kepada individu tertentu.
Bayangkan dalam sebuah syarikat ada seorang pengasas, director, salesperson ataupun technical expert yang memainkan peranan sangat besar.
Tiba-tiba individu tersebut meninggal dunia atau mengalami keadaan yang menyebabkan dia tak lagi boleh menjalankan tugas seperti biasa.
Apa Itu Keyman Takaful?
Secara mudahnya, Keyman Takaful ialah perlindungan yang diambil oleh syarikat ke atas individu tertentu yang dianggap penting kepada kelangsungan perniagaan.
Maksud “penting” tu bukan semestinya CEO sahaja.
Bergantung kepada jenis bisnes, key person mungkin:
- Pengasas atau pengarah syarikat
- Rakan kongsi perniagaan
- Pekerja kanan
- Pakar teknikal yang sukar diganti
- Individu yang menjaga pelanggan-pelanggan utama
- Individu yang mempunyai ilmu atau kemahiran penting dalam syarikat
Senang cerita, cuba tanya satu soalan:
“Kalau orang ni tak ada esok, syarikat akan terjejas tak?”
Kalau jawapannya ya, kemungkinan besar individu tersebut memang mempunyai risiko key person kepada syarikat.
Contoh Mudah
Katakan sebuah syarikat mempunyai tiga orang partner.
Tapi seorang daripada mereka yang banyak pegang hubungan dengan customer.
Dia yang kenal customer.
Dia yang buat negotiation.
Dia yang tahu history setiap account.
Dan mungkin 40% atau 50% revenue syarikat datang daripada customer yang dia manage.
Kalau tiba-tiba orang ni meninggal dunia, masalah syarikat bukan setakat kehilangan seorang partner.
Syarikat mungkin turut kehilangan revenue.
Customer mungkin mula rasa tak yakin.
Ada account yang mungkin berpindah kepada competitor.
Dalam masa yang sama, syarikat pula kena cari orang baru dan latih dia sampai boleh ambil alih tugas tersebut.
Semua benda ni perlukan masa dan duit.
Sebab Itu Jangan Tengok “Key Person” Berdasarkan Jawatan Sahaja
Ini satu benda yang saya rasa penting.
Kadang-kadang orang fikir orang paling penting dalam syarikat mestilah Managing Director ataupun CEO.
Tak semestinya.
Ada syarikat yang kalau CEO cuti sebulan pun operasi masih boleh berjalan.
Tapi ada seorang technical specialist kalau tak ada dua minggu, satu production line boleh sangkut 😅
Sebab knowledge tertentu hanya dia yang ada.
Sama juga dalam small business.
Owner mungkin ada 10 pekerja.
Tetapi ada seorang salesperson yang pegang pelanggan paling besar syarikat.
Dia mungkin jauh lebih kritikal kepada cash flow syarikat berbanding apa yang tercatat pada job title dia.
Sebab tu key person kena dikenal pasti berdasarkan impact kepada business, bukan semata-mata pangkat.
Apa Yang Boleh Berlaku Kalau Key Person Tiba-Tiba Tiada?
Kesan dia bergantung kepada bisnes.
Tapi antara perkara yang boleh berlaku ialah revenue syarikat terjejas, pelanggan hilang, projek tergendala ataupun operasi syarikat terganggu.
Dalam keadaan tertentu, syarikat mungkin kena keluarkan kos yang agak besar untuk cari pengganti.
Nak recruit orang baru satu hal.
Nak train sampai orang tu betul-betul boleh ambil alih kerja pun satu hal lagi.
Kalau key person tersebut mempunyai hubungan rapat dengan customer atau supplier, proses nak bina semula relationship tu pun mengambil masa.
Masalahnya…
Bil syarikat tak berhenti sementara kita tengah cari pengganti.
Gaji pekerja masih kena bayar.
Sewa masih berjalan.
Loan syarikat masih ada.
Supplier masih perlu dibayar.
Operating expenses tetap berjalan.
Sebab tu risiko kehilangan key person sebenarnya boleh bertukar menjadi risiko kewangan kepada syarikat.
Di Mana Keyman Takaful Boleh Membantu?
Di sinilah fungsi perlindungan tersebut.
Manfaat kewangan yang diterima boleh memberi sedikit ruang kepada syarikat untuk melalui tempoh peralihan.
Contohnya untuk:
Menampung kos operasi sementara
Syarikat mungkin perlukan masa beberapa bulan sebelum operasi kembali stabil.
Mencari dan melatih pengganti
Kalau jawatan tersebut memerlukan expertise tertentu, proses recruitment mungkin bukan murah dan bukan cepat.
Mengurus hutang atau komitmen perniagaan
Terutamanya kalau individu tersebut memainkan peranan besar dalam menghasilkan revenue syarikat.
Memberi masa untuk reorganisasi
Management tak perlu terus buat keputusan terburu-buru hanya disebabkan cash flow tertekan.
Dalam bahasa mudah, manfaat tersebut boleh menjadi financial buffer kepada syarikat.
Keyman Takaful Bukan Sama Dengan Takaful Peribadi
Ini pun ramai yang mungkin keliru.
Kalau kita ambil Takaful untuk diri sendiri, objektif utamanya biasanya untuk melindungi diri dan keluarga.
Contohnya menyediakan pampasan kepada pasangan dan anak-anak sekiranya berlaku kematian atau hilang upaya.
Keyman Takaful pula melihat risiko daripada perspektif perniagaan.
Persoalannya bukan:
“Apa jadi kepada keluarga kalau individu ini meninggal dunia?”
Tetapi:
“Apa jadi kepada syarikat kalau individu ini meninggal dunia atau tak lagi boleh menjalankan peranannya?”
Dua-dua perlindungan ada tujuan yang berbeza.
Sebab seseorang business owner mungkin sebenarnya perlu melihat kedua-duanya.
Perlindungan untuk keluarga.
Dan perlindungan untuk perniagaan.
Tapi Keyman Takaful Bukan Penyelesaian Kepada Semua Masalah
Yang ni saya kena tekankan.
Ambil Keyman Takaful tak bermaksud business continuity dah selesai.
Kalau semua knowledge syarikat duduk dalam kepala seorang manusia, itu sendiri dah merupakan satu risiko 😅
Syarikat masih perlu ada perkara lain seperti:
Business Continuity Plan.
SOP dan documentation.
Backup person.
Succession planning.
Delegation of authority.
Access kepada akaun, sistem dan dokumen penting.
Hubungan dengan pelanggan dan supplier jangan bergantung kepada seorang individu sahaja.
Sebab duit pampasan boleh membantu syarikat membeli masa.
Tetapi duit tak boleh terus menggantikan knowledge, relationship dan pengalaman seseorang dalam masa satu malam.
Cuba Buat Exercise Mudah Ini
Kalau anda ada bisnes, cuba senaraikan 3 hingga 5 orang paling kritikal dalam organisasi.
Kemudian untuk setiap seorang, tanya:
Kalau dia tak boleh bekerja mulai esok, apa yang akan berlaku dalam tempoh 30 hari?
Customer mana yang terjejas?
Revenue berapa yang berisiko?
Siapa boleh ambil alih tugas dia?
Berapa lama nak cari pengganti?
Berapa kos yang syarikat perlukan sementara proses tersebut berlaku?
Bila kita mula jawab soalan-soalan ni, baru kita nampak bahawa isu key person sebenarnya bukan semata-mata isu Takaful.
Ia adalah sebahagian daripada risk management sebuah perniagaan.
Kesimpulan
Kita selalu protect bangunan.
Protect mesin.
Protect kereta syarikat.
Protect stock.
Tetapi kadang-kadang aset paling bernilai dalam sesebuah syarikat sebenarnya bukan benda yang boleh kita pegang.
Ia mungkin manusia yang menjalankan bisnes tersebut.
Sebab tu bagi saya, Keyman Takaful bukan sekadar cerita pasal pampasan bila seseorang meninggal dunia.
Ia lebih kepada satu persoalan:
Kalau orang paling penting dalam syarikat tiba-tiba tiada, adakah bisnes kita mempunyai masa dan kewangan yang cukup untuk terus bertahan?
Kalau jawapannya masih tak pasti, mungkin dah sampai masa untuk buat sedikit risk assessment terhadap business.
Keyman Takaful pula boleh dipertimbangkan sebagai salah satu komponen dalam Business Continuity & Succession Plan — bukan satu-satunya penyelesaian.
Kalau nak saya bantu buat semakan asas keperluan Keyman Takaful berdasarkan jenis perniagaan, bilangan key person dan anggaran risiko kewangan syarikat, boleh hubungi saya.
Luthfi Suib
www.luthfisuib.com/semakan
WhatsApp: 011-5923 8789
Luthfi berkongsi panduan mengenai takaful, medical card, hibah, perlindungan rumah, motor dan pengurusan pusaka berdasarkan pengalaman membantu individu dan keluarga memahami keperluan perlindungan mereka.